


 الأكثر شيوعاً


 الأحدث

 الأقل سعرا
 الأعلى سعرا
عقارات للبيع في الرياض بالتقسيط
تعرف على الفرق بين التقسيط المباشر من المطور والتمويل البنكي لشراء عقار في الرياض، مع أمثلة حقيقية وأسعار فعلية، واحجز استشارة مجانية من امتلاك جلوبال.تعرف على الفرق بين التقسيط المباشر من المطور والتمويل البنكي لشراء عقار في الرياض، مع أمثلة حقيقية...اقرأ المزيد


 حى الندى, الرياض, السعودية


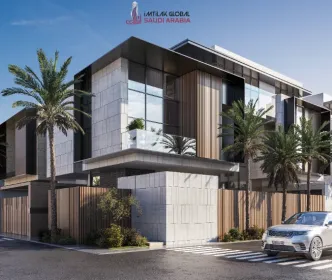
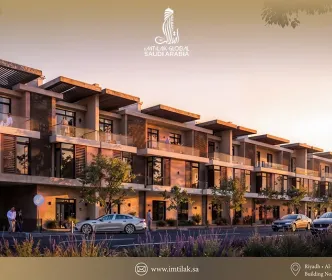
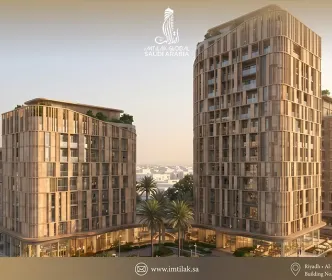
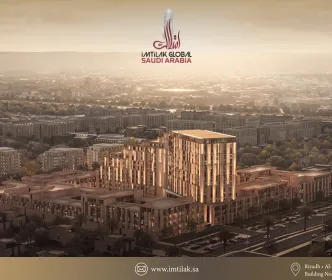
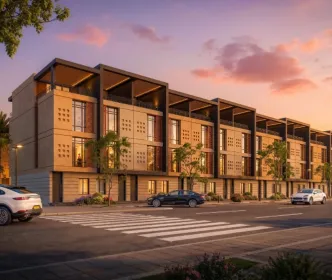
امتلاك منزل في الرياض ليس حلماً بعيد المنال، فمع تنوع حلول التمويل المتاحة بات بإمكانك التملك دون الحاجة لرأس مال كبير مقدماً، لكن قبل أن تبدأ بحثك من الضروري أن تفهم فرقًا جوهريًا كثيرًا ما يُخلَط بينه وهو التقسيط المباشر من المطور ليس نفس التمويل البنكي (الرهن العقاري)، وفي هذا الدليل نوضح الفرق بينهما بأمثلة حقيقية من مشاريع فعلية بالرياض.
التقسيط المباشر من المطور مقابل التمويل البنكي
التقسيط المباشر من المطور | التمويل البنكي (الرهن العقاري) | |
|---|---|---|
المدة | عادة حتى موعد التسليم (سنتان إلى 4 سنوات) وغالباً تمتد إلى ما بعد التسليم | طويلة المدى (قد تصل 15-25 سنة) |
الجهة الممولة | المطور العقاري مباشرة | بنك أو شركة تمويل مرخصة |
الفوائد | غالبًا بدون فوائد (0%) مع خصومات مرتبطة بحجم الدفعة الأولى | فوائد/هامش ربح بنكي وفق شروط الجهة الممولة |
الشروط | أبسط عادة، قد لا تشترط دخلاً موثقًا | تشترط دخلاً ثابتًا موثقًا وسجلًا ائتمانيًا جيدًا |
مثال حقيقي | خطط نجد 5 و7 (10-30% دفعة أولى، خصم حتى 40% نقدًا) | تمويل عقاري تقليدي عبر أحد البنوك السعودية المرخصة |
أيهما يناسبك؟ إذا كنت تفضل مدة سداد أقصر ودون فوائد، وقادرًا على تحمل أقساط أعلى نسبيًا حتى التسليم، فالتقسيط المباشر خيار جيد، أما إذا كنت تفضل توزيع القيمة على مدى سنوات أطول بأقساط شهرية أقل، فالتمويل البنكي هو المسار المناسب، مع الأخذ بعين الاعتبار الفوائد المصاحبة له.
اقرأ أيضاً: سلسلة مشاريع نجد في الرياض: دليلك الشامل
أمثلة حقيقية على أسعار وخطط التقسيط بالرياض
بدل الأرقام التقديرية العامة إليك أمثلة فعلية من مشاريع قائمة حاليًا بالرياض:
نجد 5 (حي الجنادرية): شقق تبدأ من 820,000 ريال، بخطة دفع تبدأ من 10% دفعة أولى مقابل خصم 5%، وصولاً لخصم 40% عند السداد النقدي خلال 3 أشهر.
نجد 7 (حي العارض): تاون هاوس يبدأ من 2,700,000 ريال، بنفس نموذج الخصم المتدرج.
وكن 19 (حي العارض): فلل جاهزة تبدأ من 2,959,000 ريال، بدفع نقدي دون فوائد.
فلل حي العوالي – طويق: فلل جاهزة تبدأ من 1,370,000 ريال، خيار أكثر اعتدالاً سعريًا.
اقرأ أيضاً: عقارات للبيع في السعودية الرياض جاهزة للسكن
البيئة الاستثمارية العقارية في الرياض
تشهد الرياض زخمًا تنمويًا كبيرًا بدعم من مشاريع حكومية ضخمة كالرياض الخضراء ومترو الرياض والقدية، وهي مشاريع تعيد تشكيل ملامح المدينة وترفع جاذبيتها العقارية على المدى القريب والبعيد، إلى جانب البنية التحتية المتطورة ساهمت رؤية المملكة 2030 في تحسين المناخ الاستثماري عبر تحديث الأنظمة وتسهيل الإجراءات وجذب رؤوس الأموال المحلية والأجنبية.
[رابط داخلي: "العائد على الاستثمار العقاري في الرياض" — لتفاصيل الأرقام والعوائد بحسب الحي]
أنواع العقارات المتوفرة بالتقسيط في الرياض
الشقق السكنية: بكثرة في المشاريع الجديدة شمال وشرق العاصمة، بمساحات وتصاميم متنوعة تناسب الأفراد والعائلات.
الفلل: في أحياء راقية كالقيروان وحطين والصحافة، بمساحات تتراوح غالبًا بين 250 و600 متر مربع.
الأراضي السكنية: خيار للاستثمار طويل الأجل، خاصة في مناطق نامية كالرمال والجنادرية وضاحية النرجس، مع تقسيط مباشر من بعض الشركات على 3 إلى 5 سنوات.
أبرز أحياء الرياض للشراء بالتقسيط
حي النرجس: حي حديث ببنية تحتية متطورة، مع عدد كبير من المشاريع بنظام التقسيط، خاصة الشقق المتوسطة والفيلات الصغيرة.
حي الرمال: من أكثر الأحياء طلبًا من الفئات المتوسطة، بمشاريع اقتصادية مناسبة للتقسيط المباشر.
حي القيروان: حي راق شمال الرياض قريب من مركز الملك عبدالله المالي (كافد)، بفلل فاخرة وشقق متنوعة المساحة.
حي حطين: من الأحياء الراقية شمال الرياض، بفيلات فاخرة ومشاريع متكاملة الخدمات.
حي ظهرة لبن: خيار مناسب لأسعار معقولة غرب الرياض، خاصة الشقق الصغيرة، بالقرب من الطريق الدائري الغربي.
اقرأ أيضاً: ما هو الضمان القانوني عند شراء عقار من المطورين في السعودية؟
شروط شراء العقار بالتقسيط في الرياض
بصرف النظر عن المسار (مباشر أو بنكي)، تشمل الشروط الشائعة:
هوية سارية (للسعوديين والمقيمين).
دخل ثابت موثق (يُشترط غالبًا للتمويل البنكي، وقد لا يُشترط في بعض خطط التقسيط المباشر من المطوّر).
سجل ائتماني جيد أو مقبول (للتمويل البنكي تحديدًا).
دفعة أولى غالبًا لا تقل عن 10-30% من قيمة العقار.
هل يمكن للمقيمين والأجانب الشراء بالتقسيط في الرياض؟
نعم، ضمن نظام تملك غير السعوديين للعقار ووفق النطاقات الجغرافية المعتمدة تتوفر خطط التقسيط المباشر من المطورين لغير السعوديين المؤهلين بنفس شروط المواطنين تقريبًا، بينما يخضع التمويل البنكي لشروط إضافية خاصة بالمقيمين.
[رابط داخلي: "تملك الأجانب للعقار في السعودية: الدليل الشامل"] [رابط داخلي: "نطاقات تملك الأجانب للعقار في الرياض"]
ونمتلك في امتلاك جلوبال علاقات استراتيجية مع نخبة المطورين العقاريين في الرياض، ونساعدك على المقارنة بين خطط التقسيط المباشر والتمويل البنكي بما يناسب وضعك المالي، مع متابعة الإجراءات القانونية حتى التملك الآمن.
الأسئلة الشائعة
التقسيط المباشر عادة قصير المدى (حتى التسليم) وغالبًا بدون فوائد، بينما التمويل البنكي طويل المدى (15-25 سنة) ويتضمن فوائد أو هامش ربح بنكي