پرداخت اقساطی آخرین ۲۰٪ از ارزش آپارتمان شما بدون بهره در پروژه عین اسس
2026-09-02
1,293 بازدیدها
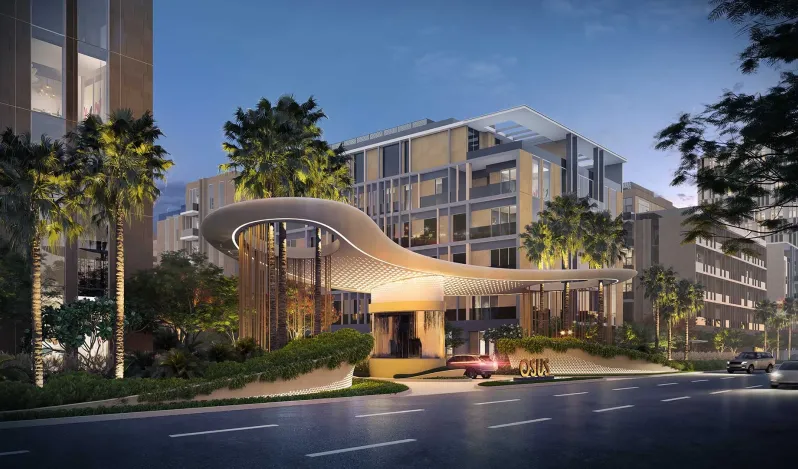


علاوه بر قیمت کل واحد، تصمیم به خرید یک آپارتمان جدید شامل نحوه تقسیم پرداختها و میزان تناسب آن با تعهدات مالی خریدار در طول دوره بازپرداخت است. از این منظر، پروژه چشم اسس به مشتریان گزینهای اضافی نسبت به طرح پرداخت مستقیم از سوی توسعهدهنده ارائه میدهد، بهگونهای که امکان تبدیل بخش پایانی ارزش واحد به اقساط بانکی جداگانه و بدون بهره را طبق شرایط پیشنهاد و تأیید اعتباری مؤسسه تأمین مالی فراهم میکند.
این مقاله مکانیزم این پیشنهاد را توضیح میدهد، تفاوت آن با طرح پرداخت مستقیم معمول در پروژه را بیان میکند، گروههایی که میتوانند بیشترین بهره را از آن ببرند معرفی میکند و نکاتی که باید پیش از تصمیمگیری بررسی شوند را شرح میدهد.
- تفاوت این پیشنهاد با طرح پرداخت مستقیم از توسعهدهنده چشم اسس چیست؟
- اقساطبندی ۲۰٪ پایانی ارزش واحد چگونه انجام میشود؟
- چرا این پیشنهاد ممکن است برای شما مناسب باشد؟
- این پیشنهاد دقیقاً برای چه کسانی مناسب است؟
- چه اطلاعاتی باید پیش از استفاده از این پیشنهاد بررسی شود؟
- چگونه مراحل بهرهمندی از این پیشنهاد را آغاز کنید؟
- سؤالات متداول درباره پیشنهاد اقساطبندی ۲۰٪ پایانی در چشم اسس
تفاوت این پیشنهاد با طرح پرداخت مستقیم از توسعهدهنده چشم اسس چیست؟
پروژه چشم اسس طرح پرداخت مستقیم از توسعهدهنده بدون بهره را ارائه میدهد که با پیشپرداخت ۲۰٪ آغاز میشود، سپس پرداخت دوم ۳۰٪، و سپس مجموعهای از پرداختهای کوچکتر تا ۵٪ که هنگام تحویل پرداخت میشود. اما پیشنهادی که در این مقاله مطرح شده، متفاوت و گزینهای اضافی است که به مشتری واجد شرایط اجازه میدهد تنها ۲۰٪ پایانی ارزش واحد را به صورت اقساط از طریق مؤسسه مالی بانکی پرداخت کند، به جای پرداخت یکجای آن طبق جدول توسعهدهنده. به عبارت دیگر، این پیشنهاد انعطافپذیری بیشتری را برای بخش پایانی طرح پرداخت اصلی فراهم میکند.
اقساطبندی ۲۰٪ پایانی ارزش واحد چگونه انجام میشود؟
مشتری پرداختهای پروژه را طبق جدول مصوب توسعهدهنده به روال معمول انجام میدهد و هنگام رسیدن به بخش پایانی ارزش واحد که ۲۰٪ است، به جای پرداخت یکجای آن، میتواند آن را طبق مدت و سازوکار تعیینشده در پیشنهاد بانکی، به صورت اقساطی از بانک پرداخت کند.
مثال توضیحی: اگر ارزش واحد یک میلیون ریال سعودی باشد، ۲۰٪ پایانی آن معادل ۲۰۰ هزار ریال است و مشتری واجد شرایط میتواند این مبلغ را طبق شرایط مؤسسه مالی به صورت اقساطی پرداخت کند. این مثال صرفاً جهت توضیح است و مبلغ واقعی بسته به قیمت واحد انتخابی، مدت اقساط و شرایط مؤسسه مالی در آن زمان متفاوت خواهد بود.
همچنین بخوانید: سجایا اسس: ویلاهای لوکس در محله الجنادریه
چرا این پیشنهاد ممکن است برای شما مناسب باشد؟
این گزینه به توزیع تعهدات مالی با انعطافپذیری بیشتر کمک میکند، بهویژه هنگام نزدیک شدن به زمان تحویل واحد و هزینههای اضافی مانند مبله کردن، تجهیز و جابجایی. برخی از مهمترین مزایای آن عبارتند از:
کاهش فشار مالی ناشی از پرداخت پایانی نسبتاً بزرگ.
حفظ بخشی از نقدینگی شخصی به جای مسدود کردن آن در یک پرداخت یکجا.
توزیع تعهد مالی در مدت زمان طولانیتر متناسب با درآمد ماهانه.
برنامهریزی بهتر برای هزینههای مبلمان و تجهیز هنگام تحویل.
تکمیل خرید واحد بدون نیاز به پرداخت کل مبلغ باقیمانده به صورت یکجا هنگام نزدیک شدن به تحویل.
این پیشنهاد دقیقاً برای چه کسانی مناسب است؟
کسانی که به دنبال خرید آپارتمان جهت سکونت هستند و طرح پرداخت منعطفتر را نزدیک زمان تحویل ترجیح میدهند.
سرمایهگذارانی که ترجیح میدهند بخشی از نقدینگی خود را حفظ کنند تا در فرصتهای دیگر سرمایهگذاری کنند به جای مسدود کردن کامل آن در ملک.
مشتریانی که برای هزینههای مبلمان و تجهیز واحد هنگام تحویل برنامهریزی دارند و میخواهند این بودجه را از پرداخت پایانی جدا کنند.
افرادی که میخواهند خرید را بدون تحمل بار پرداخت پایانی بزرگ به صورت یکجا انجام دهند.
همچنین بخوانید: پروژه اسس مکان: آپارتمانهای مسکونی لوکس
چه اطلاعاتی باید پیش از استفاده از این پیشنهاد بررسی شود؟
پیش از تصمیمگیری برای استفاده از این پیشنهاد، مهم است که موارد زیر را با مشاور املاک و مؤسسه مالی خود بررسی کنید:
نام بانک یا مؤسسه مالی مورد تأیید برای این پیشنهاد.
مدت اقساط واقعی قابل ارائه.
شرایط احراز صلاحیت و الزامات تأیید اعتباری.
واحدهای خاصی که این پیشنهاد شامل آنها میشود.
تاریخ انقضای پیشنهاد.
وجود هرگونه هزینه اداری یا هزینههای اضافی مرتبط با تأمین مالی یا عدم آن.
جدول کامل پرداختهای پروژه پیش از رسیدن به مرحله ۲۰٪ پایانی، برای اطمینان از تطابق آن با نقدینگی شما در هر مرحله.
چگونه مراحل بهرهمندی از این پیشنهاد را آغاز کنید؟
گام نخست درخواست فهرست واحدها و قیمتهای موجود در پروژه چشم اسس است، سپس تعیین ارزش ۲۰٪ پایانی واحد موردنظر و بررسی شرایط تأمین مالی و انطباق آن با وضعیت اعتباری شما. پس از آن میتوانید وقت بازدید از پروژه را رزرو و واحد مناسب را انتخاب کنید، پیش از تکمیل مراحل رزرو و تأمین مالی به صورت رسمی با مؤسسه مالی.
انعطافپذیری پرداخت ممکن است به اندازه قیمت در انتخاب واحد مناسب اهمیت داشته باشد، بهویژه در مرحله پایانی نزدیک به تحویل که معمولاً تعهدات مالی بین قسط واحد و هزینههای مبلمان و جابجایی فشرده میشود. در امتلاك گلوبال، با هر مشتری جزئیات پیشنهاد تأمین مالی را با مؤسسه مالی بررسی میکنیم تا از انطباق آن با شرایط و برنامه مالی او پیش از هر تصمیمی اطمینان حاصل کنیم. اگر مایل به اطلاع از واحدهای موجود در پروژه چشم اسس و جزئیات این پیشنهاد هستید، تیم ما آماده ارائه هر آنچه نیاز دارید در مشاوره رایگان ملکی است.
همچنین بخوانید: پروژه اسس پرایم: آپارتمانهای لوکس در محله القیروان
سؤالات متداول درباره پیشنهاد اقساطبندی ۲۰٪ پایانی در چشم اسس
آیا این پیشنهاد طرح پرداخت اصلی پروژه را لغو میکند؟
خیر، طرح پرداخت اصلی (۲۰٪ پیشپرداخت، ۳۰٪ پرداخت دوم و پرداختهای متوالی تا تحویل) بدون تغییر باقی میماند. این پیشنهاد فقط گزینه اقساطبندی بخش پایانی (۲۰٪) از طریق مؤسسه مالی بانکی به جای پرداخت یکجای آن را اضافه میکند.
آیا این پیشنهاد نیازمند تأیید اعتباری بانک است؟
بله، بهرهمندی از این پیشنهاد منوط به تأیید صلاحیت اعتباری مشتری توسط مؤسسه مالی است که طبق معیارهای خاص خود انجام میشود و این مرحله جدا از فرآیند رزرو با توسعهدهنده است.
آیا این موضوع را دوست دارید؟ شما میتوانید اکنون آن را با دوستان خود به اشتراک بگذارید!


آیا این موضوع را دوست دارید؟ شما میتوانید اکنون آن را با دوستان خود به اشتراک بگذارید!